1-2. 株価の分布の正規近似 - 2
株価の分布の正規近似
二項分布は正規分布で近似できるが、先に述べたような「1000 円の株が 1/2 の確率で 10 円下がるか 10 円上がる」株価の分布を正規分布で 表すにはどうすればよいか 。これを考える。
ここからは、問題を一般化して、「最初 円の株価が、 1 期間で 確率
で
円上がり、確率
で
円下がる」という場合に、
期間後の 株価
がどうなるかを考える。
までの株価の動きを示したのが下の図である。
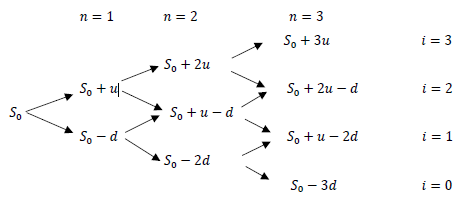
期間のうち 株価が上昇した期間数(二項分布の「表が出る回数」 に相当)を
回 とすると、
は試行回数
、確率
の二項分布
に従う。 二項分布は
が大きいとき 平均
、分散
の 正規分布で近似できる。
である。
平均、分散
の 正規分布
の確率密度関数は、定義に従って、
である。を近似する正規分布
の確率密度関数は、
,
に平均
、分散
を代入して
である。は正規分布の定義域だから
の 範囲の 実数である。近似の結果として、とびとびの整数値である
は連続値である
に変わっている。
一方、今求めようとしている株価の分布では、株価の上昇した期間数をとし (下落は
回) 、株価
を
の関数
と考えると、
に対して、
と表せる。 したがって求める分布は、 上記の「二項分布を近似する正規分布」 の 定義域 を 、
に変数変換したものと考えられる 。
この分布を求めるため、次の確率分布の変数変換の公式を使う。
確率変数 の密度関数を
 とするとき、
 である確率変数
 の密度関数は、

である。(ただし は
 の逆関数)
である。(ただし
単純に変換した変数を代入するだけであれば であるが、それだけでは 不十分 で、
 を掛ける必要がある。
今、変換後の求めたい確率変数は
だから、を元のについて解いた関数(逆関数)は、
となり、で微分すると
だから、求める確率密度関数は(の関数 なので 改めて と書くと) 、
となる。これを変形すると、
となり、正規分布の密度関数の式と比較するとこれは、平均 、
分散 の正規分布
分散
になっていることがわかる。
「最初 円の株価が、 1 期間で確率
 で
 円上がり、確率
 で
 円下がる」場合の
 期間後の株価
 は 上記のように 正規分布する ことがわかった 。
「最初
